
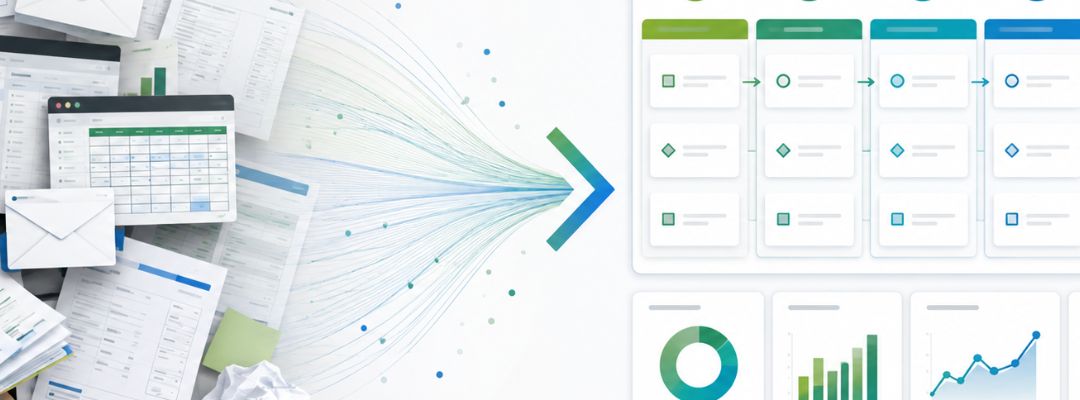
Cómo integrar gestión, datos e información VSME sin crear tres sistemas paralelos ni añadir burocracia innecesaria.
Una PYME puede no estar obligada a publicar un informe de sostenibilidad y, aun así, empezar a recibir preguntas como: “¿Cuál es vuestra huella de carbono?”, “¿tenéis objetivos ambientales?”, “¿qué indicadores ESG podéis facilitar?” o “¿podéis acreditarnos políticas y evidencias como proveedor?”.
Estas solicitudes pueden llegar de clientes, grandes empresas de cuya cadena de suministro forma parte, entidades financieras, grupos empresariales o licitaciones. Y ahí aparece el verdadero reto: no basta con hacer las cosas bien; hay que poder demostrarlo con información fiable, localizada y trazable.
El reto no es “hacer un informe”. Es tener los datos y las evidencias preparados cuando alguien los pide.
1.El problema: responder a última hora
Cuando la información está repartida entre facturas, Excel, correos, registros de producción, documentación de proveedores o el conocimiento de distintas personas, cada cuestionario ESG puede convertirse en una carrera contra reloj:
buscar → preguntar → reconstruir → comprobar → responder
El coste no es solo administrativo. También aumenta el riesgo de incoherencias, datos sin evidencia suficiente, dependencia de personas clave y respuestas diferentes ante solicitudes similares. La alternativa es incorporar progresivamente esa información a la gestión habitual de la empresa.
2.¿Qué es el Método CONVERGE?
CONVERGE es una metodología desarrollada por VF Expertise para integrar, de forma proporcional a una PYME, la lógica de ISO 9001, ISO 14001 y VSME en una única arquitectura de gestión. No pretende implantar tres sistemas independientes ni multiplicar procedimientos y registros.
Su principio operativo es sencillo: una necesidad → un proceso → una evidencia → varios requisitos cubiertos.
- ISO 9001 aporta la lógica de procesos, responsabilidades, seguimiento, riesgos y mejora;
- ISO 14001 incorpora la gestión ambiental y su desempeño; y
- VSME permite estructurar y comunicar información de sostenibilidad de forma voluntaria.
3.La clave: del proceso al dato trazable
Uno de los elementos diferenciales de CONVERGEes la matriz Proceso → Evidencia → KPI → VSME. Su función es conectar lo que ocurre en la operación diaria con los datos que después necesita la dirección o solicitan terceros.
Por ejemplo: la empresa consume energía; la factura mensual constituye una evidencia; el consumo puede convertirse en un KPI (kWh, kWh por unidad producida, evolución interanual); y ese mismo dato puede utilizarse para controlar el desempeño ambiental, fijar objetivos de mejora y aportar información VSME o responder a un cliente.
El dato deja de ser algo que hay que “buscar” y pasa a tener origen, responsable, frecuencia y trazabilidad.
4.¿Cómo se implanta?
CONVERGE se desarrolla de forma progresiva. Parte de un diagnóstico de madurez y brechas y continúa con la estrategia, el contexto y los procesos; la integración de calidad y medio ambiente; la definición de datos e indicadores; la elaboración de la información VSME; y un ciclo final de evaluación y mejora.
El alcance se adapta al tamaño, sector y punto de partida de la empresa. La certificación ISO no forma parte obligatoriamente del servicio base: puede abordarse después, de forma opcional, si aporta valor al negocio.
5.Beneficios para una PYME
Beneficios y lo que cambia en la práctica
1. Menos tiempo buscando y reconstruyendo información: Los datos y evidencias relevantes se identifican y asignan a responsables, facilitando la respuesta ante solicitudes externas.
2. Mayor trazabilidad y confianza en los datos: La empresa conoce el origen del dato, quién lo mantiene, con qué frecuencia se actualiza y qué evidencia lo sustenta.
3. Menos duplicidades: Una misma evidencia puede servir para controlar el proceso, seguir objetivos, demostrar gestión y alimentar información de sostenibilidad.
4. Indicadores útiles para dirigir el negocio: Los KPIs no se recopilan solo para reportar: ayudan a identificar consumos, desviaciones, riesgos, costes y oportunidades de mejora.
5. Mejor respuesta a clientes y financiadores: La empresa dispone de una base ordenada para atender cuestionarios ESG, cadenas de suministro, licitaciones o solicitudes financieras.
6. Preparación antes de la urgencia: La organización pasa de una posición reactiva a otra preparada, sin esperar a que la siguiente solicitud marque el ritmo.
6.¿Para qué PYME tiene especialmente sentido?
CONVERGE puede aportar especial valor a una PYME que ya recibe —o prevé recibir en un futuro cercano— preguntas ESG, aunque no esté obligada directamente a publicar un informe de sostenibilidad.
Por ejemplo: proveedores de grandes compañías, empresas integradas en cadenas de suministro, organizaciones que concurren a licitaciones, reciben cuestionarios ESG de clientes o quieren estructurar mejor sus datos ambientales y de sostenibilidad.
En estos casos, esperar a cada solicitud para empezar a recopilar información genera trabajo repetido. Prepararse permite convertir una exigencia externa en una herramienta interna de gestión.
7.De la obligación percibida al valor empresarial
El VSME fue recomendado por la Comisión Europea en 2025 como estándar voluntario para facilitar que las PYMEs no cotizadas puedan responder de manera proporcionada a solicitudes de información de sostenibilidad de grandes empresas y entidades financieras.
CONVERGE actúa un paso antes: ayuda a que los datos que la PYME necesita comunicar nazcan, se controlen y se mantengan dentro de su propia gestión.
No se trata de reportar porque sí. Se trata de gestionar mejor para poder medir, decidir y demostrar mejor cuando el negocio lo necesite.
GESTIONAR MEJOR → MEDIR MEJOR → DECIDIR MEJOR → DEMOSTRAR MEJOR
¿Tu empresa está empezando a recibir cuestionarios ESG o solicitudes de información de sostenibilidad?
VF Expertise podemos ayudarte a evaluar qué información ya tienes, qué te falta y cómo incorporarla progresivamente a tu gestión mediante el Método CONVERGE.
Autoras de la metodología:
Viviana Franciotti y María Chiquinquira Alvarado
Fuentes de contexto: Comisión Europea, Recomendación sobre el estándar voluntario de reporting de sostenibilidad para PYMEs (30/07/2025); EFRAG, VSME para PYMEs no cotizadas.


0 comentarios